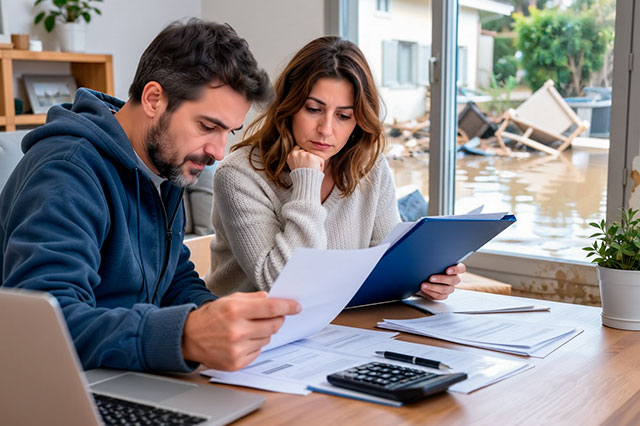
El Gobierno ha aprobado una modificación de la normativa del Impuesto sobre la Renta de las Personas Físicas (IRPF) para ampliar los supuestos en los que determinadas ayudas públicas concedidas por catástrofes naturales quedan exentas de tributación. La medida se recoge en el Real Decreto-ley 33/2026, de 10 de noviembre, publicado en el Boletín Oficial del Estado el 11 de noviembre.
La norma establece un tratamiento fiscal específico para las ayudas destinadas a compensar daños personales provocados por fenómenos como inundaciones, incendios, hundimientos o erupciones volcánicas. Además, equipara el tratamiento de determinadas ayudas concedidas por las comunidades autónomas y las entidades locales al de las ayudas estatales.
La modificación tiene especial relevancia para las personas que reciben este tipo de compensaciones, ya que permite evitar que determinadas ayudas destinadas a paliar las consecuencias de una catástrofe incrementen su tributación en el IRPF.
¿Qué ayudas quedan exentas del IRPF?
La modificación de la disposición adicional quinta de la Ley 35/2006 del IRPF incorpora dos nuevos supuestos de exención.
En primer lugar, quedan exentas las ayudas públicas percibidas por daños personales derivados de incendios, inundaciones, hundimientos, erupciones volcánicas u otras causas naturales. Para aplicar esta exención es necesario que la zona afectada haya sido declarada previamente como gravemente afectada por una emergencia de protección civil, de acuerdo con la Ley 17/2015, del Sistema Nacional de Protección Civil.
En segundo lugar, la norma extiende el beneficio fiscal a determinadas ayudas concedidas por comunidades autónomas y entidades locales. Para que puedan quedar exentas, deben cumplirse unas condiciones concretas: los beneficiarios y los requisitos exigidos para recibirlas deben ser idénticos o análogos a los establecidos para una ayuda estatal exenta destinada a compensar los daños ocasionados por la misma catástrofe.
Esta equiparación pretende evitar diferencias fiscales entre personas que reciben ayudas de distintas administraciones públicas por una misma situación de emergencia.
¿Desde cuándo se aplica la exención?
Uno de los aspectos más importantes de la reforma es su efecto temporal. La modificación establece efectos desde el 1 de enero de 2025.
Esto significa que el nuevo tratamiento fiscal puede afectar a ayudas concedidas en ejercicios anteriores, siempre que cumplan los requisitos establecidos por la normativa. Por ello, las personas que hayan recibido compensaciones públicas por catástrofes naturales deberían revisar su situación tributaria y comprobar si las cantidades percibidas pueden acogerse a la exención.
La aplicación concreta dependerá de la naturaleza de la ayuda, de la administración que la haya concedido y de las condiciones previstas en su regulación.
Otras medidas fiscales para las zonas afectadas por la DANA Adam
El Real Decreto-ley 33/2026 también incorpora otras medidas tributarias dirigidas a paliar los daños ocasionados por la DANA Adam, que afectó especialmente a distintas zonas del litoral mediterráneo durante octubre de 2026.
Entre las medidas previstas se encuentran:
- Exenciones en el Impuesto sobre Bienes Inmuebles (IBI) de 2026 para inmuebles dañados directamente por la DANA, en los términos establecidos por la norma.
- Reducciones en el Impuesto sobre Actividades Económicas (IAE) correspondientes a actividades afectadas.
- Posibilidad de solicitar la devolución de los importes del IBI o del IAE que ya se hubieran satisfecho cuando proceda el beneficio fiscal.
- Exención de determinadas tasas de acreditación catastral.
- Posibilidad de reducir los índices de rendimiento neto aplicables a actividades agrarias afectadas que tributen por módulos.
Además, la norma contempla ayudas directas para determinados establecimientos comerciales, turísticos y hosteleros afectados, con importes de 5.000 euros para personas trabajadoras autónomas y 10.000 euros para pequeñas y medianas empresas y entidades sin personalidad jurídica, siempre que cumplan las condiciones exigidas.
¿Qué deben revisar los contribuyentes?
Las personas que hayan recibido ayudas por daños personales derivados de catástrofes naturales deberían conservar las resoluciones de concesión y la documentación que permita identificar el motivo y la finalidad de la ayuda.
También conviene revisar las declaraciones del IRPF correspondientes a los ejercicios afectados, especialmente cuando las cantidades percibidas se hayan incluido como ganancias patrimoniales u otras rentas sujetas a tributación.
La nueva regulación introduce un criterio fiscal más homogéneo para determinadas ayudas públicas, pero no supone que cualquier subvención o compensación recibida después de una catástrofe quede automáticamente exenta. Es imprescindible comprobar que se cumplen los requisitos legales.
Para empresas, autónomos y particulares afectados, contar con asesoramiento fiscal puede resultar importante para aplicar correctamente las exenciones y, cuando corresponda, valorar posibles rectificaciones de declaraciones anteriores.
Fuentes:
Real Decreto-ley 33/2026, de 10 de noviembre (BOE). Es la fuente normativa principal.
Agencia Tributaria: novedades tributarias introducidas por el Real Decreto-ley 33/2026. Resume las modificaciones del IRPF.
Agencia Tributaria: todas las novedades. Recoge la publicación de la norma.